Domain direktanbindung.de kaufen?
Wir ziehen mit dem Projekt
direktanbindung.de um.
Sind Sie am Kauf der Domain
direktanbindung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain direktanbindung.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **

Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesetzliche Ehegattenvertretung als Teil der Reform des Vormundschafts- und Betreuungsrecht, Fachbücher von Bianca PaarDeutsch. Mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts wurde in Deutschland erstmals ein gesetzliches Vertretungsrecht für den Gesundheitsbereich unter Ehegatten eingeführt. In Österreich und der Schweiz gibt es vergleichbare gesetzliche Angehörigenvertretungsrechte bereits seit vielen Jahren. Die Autorin vergleicht die Institute in Deutschland, Österreich und der Schweiz miteinander und stellt die Gemeinsamkeiten und Unterschiede der Vertretungsrechte heraus. Darüber hinaus prüft die Autorin die Verfassungskonformität der in Deutschland neu eingeführten Regelung sowie deren Vereinbarkeit mit den Vorgaben des Übereinkommens über die Rechte von Menschen mit Behinderungen der Vereinten Nationen. Dabei kommt die Autorin zu dem Ergebnis, dass das gesetzliche Ehegattenvertretungsrecht sowohl mit dem in den Grundrechten verankerten körperlichen Selbstbestimmungsrecht des vertretenen Ehegatten als auch mit den Vorgaben der UN-BRK unvereinbar ist. Englisch. Der rechtliche Vertretungsanspruch zwischen Ehegatten als Teil der Reform im Vergleich zu den gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz: Die Autorin vergleicht das neu eingeführte gesetzliche Vertretungsrecht für Gesundheitsangelegenheiten zwischen Ehegatten in Deutschland mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts sowie mit den entsprechenden gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz. Sie untersucht zudem kritisch die neu eingeführte Regelung und erklärt sie für unvereinbar mit dem verfassungsmässigen Recht auf Selbstbestimmung und den Anforderungen der UN-Behindertenrechtskonvention.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
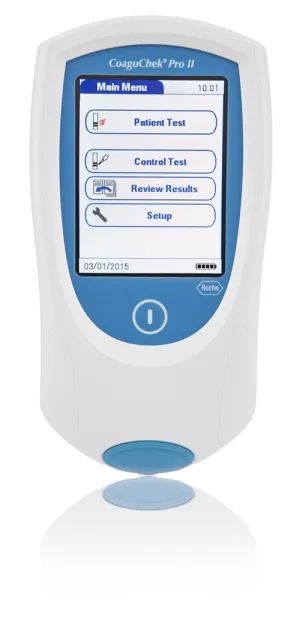
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **

Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzliche Vertretung im BGB, Fachbücher von Claus-Henrik HornEin neues gesetzliches Vertretungsrecht im BGB. Mit der Reform des Vormundschafts- und Betreuungsrechts findet die grösste Reform des gesetzlichen Vertretungsrechts seit Inkrafttreten des BGB statt. 131 Paragrafen werden durch 113 neue Paragrafen ersetzt, weitere grundlegend geändert sowie eine gänzlich neue Notvertretung unter Ehegatten geschaffen. Alle mit Verträgen, Erklärungen und Genehmigungen befassten Anwält:innen, Notar:innen, Rechtspfleger:innen und Richter:innen müssen ab dem 1.1.2023 die neuen Regeln anwenden, auch bestellte Vormünder, Betreuende und Pflegende. Bereiten Sie sich rechtzeitig vor. Das neue Handbuch vermittelt Ihnen genau die notwendigen Kenntnisse und stellt Punkt für Punkt das neue System der Vertretung von Minderjährigen und Betreuten einschliesslich der erforderlichen gerichtlichen Genehmigungen dar. Es erklärt für alle Bereiche, von Bestellung und Pflichten der Amtsträger bis hin zu deren Aufsicht durch das Gericht, worauf es in der Praxis nun besonders ankommt. Es erläutert die Besonderheiten der Vergütung und des Auslagenersatzes der Amtsträger, löst typische, auch internationale erbrechtliche Fälle nach neuem Recht und erklärt die Details der Prozessführung bei minderjährigen bzw. betreuten Personen. Ein Muss für jeden Zivilrechtler, der gestaltet und gerichtliche Verfahren führt. Das bekannte Autorenteam aus Anwaltschaft, Notariat, Justiz und Lehre bürgt für höchste Qualität: RAin Dr. Barbara Ackermann-Sprenger, FAinFamR u ErbR, RAin Dr. Christa Bienwald, RA Dr. Claus-Henrik Horn, FA ErbR, RiOLG Dr. Thomas Kischkel, PräsLG Prof. Dr. Ludwig Kroiss, Prof. Dr. Markus Lamberz, Notarin Dr. Karin Raude, Notarin RAin Dr. Sibylle Seiferlein, FAinErbR, Notar Prof. Dr. Maximilian Zimmer.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Die gesetzliche Ehegattenvertretung als Teil der Reform des Vormundschafts- und Betreuungsrecht, Fachbücher von Bianca PaarDeutsch. Mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts wurde in Deutschland erstmals ein gesetzliches Vertretungsrecht für den Gesundheitsbereich unter Ehegatten eingeführt. In Österreich und der Schweiz gibt es vergleichbare gesetzliche Angehörigenvertretungsrechte bereits seit vielen Jahren. Die Autorin vergleicht die Institute in Deutschland, Österreich und der Schweiz miteinander und stellt die Gemeinsamkeiten und Unterschiede der Vertretungsrechte heraus. Darüber hinaus prüft die Autorin die Verfassungskonformität der in Deutschland neu eingeführten Regelung sowie deren Vereinbarkeit mit den Vorgaben des Übereinkommens über die Rechte von Menschen mit Behinderungen der Vereinten Nationen. Dabei kommt die Autorin zu dem Ergebnis, dass das gesetzliche Ehegattenvertretungsrecht sowohl mit dem in den Grundrechten verankerten körperlichen Selbstbestimmungsrecht des vertretenen Ehegatten als auch mit den Vorgaben der UN-BRK unvereinbar ist. Englisch. Der rechtliche Vertretungsanspruch zwischen Ehegatten als Teil der Reform im Vergleich zu den gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz: Die Autorin vergleicht das neu eingeführte gesetzliche Vertretungsrecht für Gesundheitsangelegenheiten zwischen Ehegatten in Deutschland mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts sowie mit den entsprechenden gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz. Sie untersucht zudem kritisch die neu eingeführte Regelung und erklärt sie für unvereinbar mit dem verfassungsmässigen Recht auf Selbstbestimmung und den Anforderungen der UN-Behindertenrechtskonvention.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Englisch, mit Buch, mit Online-Zugang, SchulbücherDas PONS Kompaktwörterbuch Englisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen breiten Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt nicht nur britisches, sondern auch amerikanisches und australisches Englisch sowie spezifische Begriffe aus dem österreichischen und Schweizer Wortschatz. Zusätzlich enthält es eine Kurzgrammatik und Verbtabellen, die das Lernen erleichtern. Ein besonderes Merkmal ist der Zugang zur PONS-App, die für 12 Monate kostenlos zur Verfügung steht und offline auf Smartphones und Tablets genutzt werden kann. Diese App ist eine ideale Ergänzung zum Buch und ermöglicht ein flexibles Nachschlagen.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Französisch, mit Buch, mit Online-Zugang, SprachbücherDas PONS Kompaktwörterbuch Französisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen umfangreichen Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt zudem regionale Varianten des Französischen, einschliesslich belgischem und kanadischem Französisch sowie österreichischem und Schweizer Wortschatz. Eine Kurzgrammatik und Verbtabellen runden das Angebot ab. Zusätzlich erhalten Nutzer*innen für 12 Monate Zugang zur PONS-App, die offline auf Smartphones und Tablets genutzt werden kann, was das Nachschlagen unterwegs erleichtert.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.